RBC confirme son opinion neutre sur ExxonMobil et son objectif à 180 dollars
(Zonebourse.com) - La semaine dernière, RBC Capital Markets a reçu Neil Hansen, le directeur financier d'ExxonMobil, lors d'une rencontre organisée à Londres. Dans une note d'analyse publiée ce lundi, la banque d'investissement canadienne revient en détail sur la stratégie d'investissement de la multinationale américaine spécialisée dans l'énergie. Celle-ci repose sur une croissance maîtrisée et disciplinée dans l'ensemble de ses activités (de l'amont à l'aval pétrolier jusqu'à la chimie), avec comme point fort une ligne directrice stable à travers les cycles économiques.
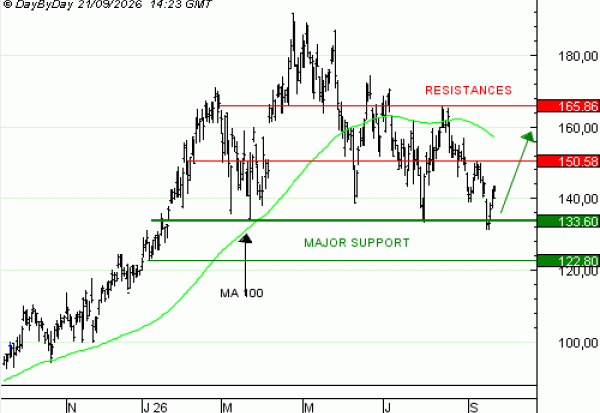
Pour la suite des opérations, les analystes de RBC pensent que les bons résultats du raffinage compenseront les pertes de revenus liées à l'exposition du groupe au Moyen-Orient. Ils s'attendent aussi à ce qu'ExxonMobil continue de faire des acquisitions pour se développer. Cependant, RBC met en balance la clarté stratégique du groupe pétrolier et gazier américain, sa trajectoire de croissance et sa dynamique à court terme dans le raffinage face à sa valorisation actuelle. C'est pourquoi la banque canadienne maintient sa recommandation à "performance en ligne avec le secteur" (Sector Perform = neutre) avec un objectif de cours inchangé à 180 dollars.
Le bassin Permien : moteur principal de la production de brut
Pour justifier son analyse, RBC considère que le géant américain occupe une position très avantageuse dans le bassin Permien : "Sa production est passée d'environ 100 000 barils équivalent pétrole par jour en 2010 à environ 1,8 million estimé pour 2026, avec pour objectif d'atteindre 2,5 millions d'ici 2030. Comme beaucoup d'acteurs de la région, ExxonMobil cherche à améliorer ses taux d'extraction. Nous pensons que le récent accord dans le secteur intermédiaire (transport et stockage) offre à l'entreprise de nouvelles capacités pour évacuer son gaz. Cela évitera des blocages lorsque le ratio gaz/pétrole augmentera et que le problème de productivité sera résolu."
Gaz Naturel Liquéfié (GNL) : combler un retard stratégique
En outre, le portefeuille de gaz naturel liquéfié (GNL) d'ExxonMobil dépend fortement du Qatar et reste de taille réduite par rapport à certains concurrents. Lors de cette rencontre, Neil Hansen a reconnu que l'entreprise affichait un "retard insatisfaisant". "Nous voyons toutefois une trajectoire claire pour rapprocher la production propre des 40 millions de tonnes par an dans les prochaines années, avec des ventes qui devraient atteindre les 50 millions de tonnes d'ici la fin de la décennie. En parallèle, ExxonMobil développe ses activités de courtage et d'optimisation, ce qui nécessite de diversifier son portefeuille", souligne d'ailleurs RBC dans sa note d'analyse.
Acquisitions, investissements ciblés et allocation du capital
ExxonMobil a l'habitude de réaliser des acquisitions ciblées et reste à l'affût d'opportunités sur le marché. Neil Hansen a ainsi souligné qu'une crise prolongée dans le secteur de la chimie pourrait créer des opportunités d'achat, la société pétrolière et gazière américaine restant confiante dans le potentiel à long terme de cette activité. Dans cette perspective, RBC pense que "l'entreprise étudiera de près certains actifs chimiques mis en vente par Shell pour renforcer sa présence. Concernant le raffinage, la direction d'ExxonMobil estime que le marché reste solide à long terme. Sa priorité est de faire des investissements ciblés pour produire plus de gazole et de kérosène par rapport à l'essence."
Un 3e trimestre solide dans le raffinage
Par ailleurs, RBC a révisé et mis à jour ses prévisions financières afin d'intégrer des marges de raffinage plus élevées et un redressement plus lent de la chimie à moyen terme. Selon les calculs de la banque canadienne, l'indicateur de raffinage d'ExxonMobil devrait atteindre environ 49 dollars le baril au 3e trimestre (contre 29 USD au 2e). Cette forte hausse implique des gains de 7,5 à 8 MdsUSD pour le pôle aval, contre 6,7 MdsUSD attendus par le marché.
Enfin, ExxonMobil publiera désormais ses résultats financiers en excluant les effets de décalage temporaire de trésorerie. Ce facteur aurait pesé lourdement sur ce 3e trimestre.
Copyright (c) 2026 Zonebourse.com - All rights reserved.
source : AOF
■2026 Zonebourse.com - Tous droits de reproduction réservés par Surperformance. Surperformance collecte ses données auprès des sources qu'elle considère les plus sûres. Toutefois, le lecteur reste seul responsable de leur interprétation et de l'utilisation des informations mises à sa disposition. Ainsi le lecteur devra tenir Surperformance et ses contributeurs indemnes de toute réclamation résultant de cette utilisation.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote